Центральний офіс



Придбання трактора, комбайна або посівного комплексу із залученням фінансування дозволяє розподілити платежі та зберегти частину коштів для виробничих потреб. Проте пропозиція з найнижчою рекламною ставкою не обов’язково матиме найменшу повну вартість, а невеликий щомісячний платіж може поєднуватися зі значним авансом або остаточним викупним платежем.
Для господарства важливі одночасно три результати: отримати потрібну техніку вчасно, виконувати фінансові зобов’язання без дефіциту оборотних коштів і розуміти умови користування машиною протягом договору.
Щоб обрати трактор у кредит чи лізинг, порівнюйте однакову техніку, повний графік усіх платежів, потребу у власних коштах, умови переходу права власності та наслідки дострокового завершення договору. Рішення має враховувати сезонність надходжень, майбутні витрати на експлуатацію та можливі зміни фінансового стану господарства.
За кредитною схемою господарство залучає кошти для придбання техніки та погашає заборгованість відповідно до договору. Право власності на придбану машину оформлюється за умовами купівлі-продажу, а кредитор може вимагати заставу техніки, додаткове забезпечення та виконання інших зобов’язань.
За фінансового лізингу лізингодавець передає господарству у володіння та користування техніку, яка належить йому на праві власності. Умови її придбання лізингоодержувачем потрібно перевіряти в договорі, включно з необхідними платежами та оформленням переходу права власності.
Для порівняння варто заздалегідь визначити бажаний результат: господарство планує залишити машину собі після завершення фінансування чи користуватися нею певний період із подальшим поверненням або заміною. У цій статті основна увага приділена кредиту та фінансовому лізингу з передбаченим придбанням техніки. Пропозиції операційної оренди потребують окремого розрахунку.
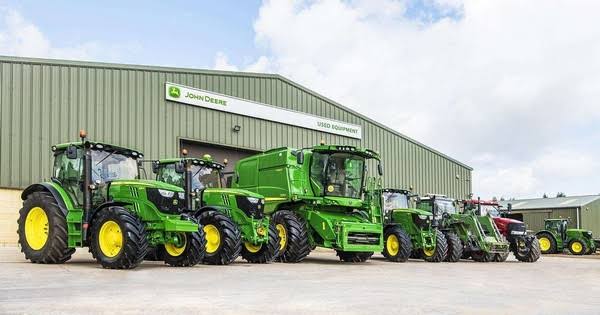
Перш ніж порівнювати фінансування сільгосптехніки, отримайте комерційну пропозицію на конкретну машину. У ній мають бути визначені модель, комплектація, ціна, податки, додаткове обладнання, доставка та інші складові постачання. Варіанти техніки — у каталозі John Deere.
Якщо банк розраховує кредит для базового трактора, а лізингова компанія пропонує машину з навігацією, іншим шинним оснащенням і додатковими гідравлічними виходами, порівняння щомісячних платежів не покаже різниці у вартості фінансових інструментів.
Окремо попросіть ціну за умови повної оплати та ціну за обраною програмою фінансування. Це дозволить перевірити, чи зберігається знижка на техніку, чи змінюється її вартість залежно від способу придбання. Усі наступні розрахунки потрібно робити на основі фактичних письмових пропозицій.
Для кредиту та лізингу складіть окремі переліки всіх обов’язкових платежів із датами внесення. Важливо врахувати як суми фінансовій установі, так і витрати третім сторонам, якщо без них неможливо оформити або виконувати договір.
До розрахунку можуть входити:
Перевіряйте, які суми вже включені до графіка. Якщо страхування або комісія розподілені всередині періодичних лізингових платежів, повторне додавання цих витрат завищить результат. Аналогічно, після врахування авансу та всіх платежів, що відшкодовують вартість техніки, не потрібно ще раз додавати повну ціну машини.
Однакові проценти можуть давати різні суми витрат залежно від бази нарахування, графіка погашення та строку користування коштами. Додатково перевірте, чи ставка фіксована, чи передбачений її перегляд, а також які умови необхідні для збереження пільгового рівня.
Попросіть пояснити порядок нарахування винагороди на конкретному прикладі з графіка. Для лізингу важливо розуміти склад періодичного платежу, оскільки він може об’єднувати відшкодування вартості машини та інші складові.
Для первинної оцінки зіставте загальну суму платежів, проте не обмежуйтеся нею. Якщо строки внесення істотно відрізняються, порівняйте також грошові потоки за датами, а за потреби розрахуйте їхню поточну вартість за однаковою ставкою дисконтування.
Більший перший внесок зменшує потребу в залученому фінансуванні, але одночасно вилучає кошти з обороту. Перед оплатою авансу перевірте, чи вистачить залишку на насіння, добрива, пальне, оплату праці, сервіс та інші заплановані витрати.
Для агробізнесу суттєве значення має відповідність графіка строкам реалізації продукції. Можливість сезонних платежів передбачена в окремих пропозиціях фінансування агротехніки. Конкретні дати, суми та вартість такого графіка потрібно погоджувати індивідуально.
Навіть платіж після збирання врожаю потребує перевірки. Між завершенням польових робіт і надходженням грошей може пройти час через зберігання продукції, відстрочення розрахунків або зміну плану продажу.
Підготуйте помісячний бюджет щонайменше на перший виробничий рік і перевірте сценарій затримки надходжень. Прийнятний графік має залишати фінансовий запас у періоди найбільшого навантаження.
Вартість страхування може впливати на повний бюджет придбання, проте нижчий тариф не дає відповіді на питання, які ризики фактично покриваються.
Для кожної пропозиції уточніть страхову суму, франшизу, територію дії, перелік ризиків і виключення. Окремо перевірте умови щодо воєнних ризиків, якщо таке покриття пропонується, а також вимоги до зберігання, переміщення й експлуатації техніки.
Потрібно розуміти, хто отримує страхове відшкодування та як воно впливає на розрахунки за договором. Наявність поліса не варто сприймати як автоматичне припинення всіх фінансових зобов’язань у разі втрати машини. Попросіть пояснити порядок дій і взаєморозрахунків для такого сценарію.
Припустимо, господарство розглядає придбання трактора за 5 000 000 грн, строк фінансування становить три роки, а власний внесок в обох варіантах дорівнює 1 500 000 грн.
Наведені суми умовні та демонструють порядок порівняння. Вони не є тарифами банку, лізингової компанії або пропозицією РДО Україна.
У прикладі всі суми наведені як фактичні платежі господарства в гривнях, без врахування можливого відшкодування ПДВ чи інших податкових ефектів. Передбачається, що ціна техніки фіксована, обидва договори завершуються без прострочень, а після всіх платежів господарство отримує техніку у власність.
| Стаття | Кредит, грн | Фінансовий лізинг, грн |
|---|---|---|
| Власний внесок / аванс | 1 500 000 | 1 500 000 |
| Погашення основної суми кредиту | 3 500 000 | — |
| Проценти за кредитом | 900 000 | — |
| Періодичні лізингові платежі, включно з відшкодуванням вартості та винагородою | — | 4 300 000 |
| Окремий остаточний викупний платіж | — | 100 000 |
| Комісії поза наведеними платежами | 50 000 | 60 000 |
| Страхування за весь період, оплачене окремо | 240 000 | 240 000 |
| Інші обов’язкові витрати | 20 000 | 20 000 |
| Загальна сума платежів | 6 210 000 | 6 220 000 |
У цьому прикладі кредит дешевший на 10 000 грн за загальною сумою платежів. Проте сама різниця ще не визначає вибір: потрібно перевірити строки внесення коштів, вимоги до забезпечення та умови користування технікою.
Якщо дорожчий варіант має зручніший графік, господарство повинно оцінити вартість такої переваги. Якщо дешевший варіант потребує додаткових витрат, яких немає в початковій таблиці, розрахунок потрібно доповнити.
Для фінансування трактора важливо розрізняти валюту платежу й порядок визначення зобов’язання. Попросіть письмово пояснити, чи всі майбутні суми зафіксовані в гривнях, чи передбачений перерахунок за валютним еквівалентом, індексом або іншою умовою.
Перевірте також, чи може змінитися ціна техніки між внесенням авансу та оплатою постачальнику. Ризик зміни вартості самої машини й ризик зміни наступних платежів потрібно оцінювати окремо.
Якщо пропозиція містить змінні складові, попросіть додатковий графік за несприятливого сценарію. Це допоможе визначити максимальне платіжне навантаження, яке господарство здатне витримати.
До підписання договору з’ясуйте, що відбудеться, якщо господарство захоче завершити фінансування раніше. Потрібно перевірити порядок повідомлення, перерахунок майбутніх платежів, комісії та оформлення звільнення техніки від обтяжень або переходу права власності.
Не припускайте, що достроковий викуп у лізингу дорівнює простій сумі залишкових платежів. Оприлюднені умови окремих лізингодавців можуть передбачати окреме оформлення та додаткові розрахунки, пов’язані зі страхуванням і комісіями. Це ілюструє необхідність читати умови конкретного договору.
Корисно попросити попередній розрахунок завершення договору через 12 і 24 місяці. Так можна оцінити гнучкість пропозиції, якщо зміняться площі господарства, потреба в потужності або можливості оновлення парку.
Схвалення фінансування та фактична готовність трактора до роботи є різними етапами. До укладення договорів погодьте строки постачання, комплектацію, порядок приймання та момент початку нарахування відповідних платежів.
Перевірте, хто відповідає за організацію гарантійного звернення, які вимоги встановлені до ТО та чи потрібне погодження переобладнання або передачі машини в користування іншій особі. Усі ці питання особливо важливі, якщо трактор працюватиме на кількох підприємствах або надаватиме послуги стороннім господарствам.
Податкові наслідки й облік варто зіставити разом із бухгалтером на основі проєктів договорів. Для порівняння грошових потоків і податкового навантаження потрібні однакові вихідні умови та коректні дати виникнення відповідних сум.
На сайті РДО Україна представлені програми фінансування сільгосптехніки та партнерська програма John Deere із пропозиціями фінансових установ. Застосовність програми потрібно перевіряти для обраної моделі, строку, авансу й конкретного заявника.
Для предметного запиту підготуйте комерційну пропозицію на техніку, бажаний перший внесок, строк фінансування та зручні місяці основних платежів. Попросіть надати повний графік, перелік додаткових витрат і проєкт договору.
Порівнюйте кредит і лізинг після отримання всіх документів. Господарству потрібна пропозиція, яка одночасно відповідає бюджету, виробничому календарю та планам використання техніки. Контакти — на сторінці контактів.